SDE: Stochastic Differential Equation
SDE: Stochastic Differential Equation
확률 미분 방정식
Definition
- Difference (차분): 두 값 사이의 차이를 나타낸다.
\[ \Delta x = x_2 - x_1 \]
- 만일, 차분값이 0 에 가까워 지면 다음과 같다.
- 이때의 \(dx\) 를 derivative 라고 부른다.
- Differential 은 \(\frac{dy}{dx}\) 와 같이 derivative 가 포함된 함수식이다.
\[ \Delta x \rightarrow dx \]
- Difference Equation
\[ x_{n+1} - x_n = f(x_n,n)(n+1 - n) \]
\[ \Delta x = f(x,n)\Delta n \]
- Differential Equation
\[ dx = f(x,t)dt \]
\[ \frac{dx}{dt} = f(x,t) \]
- Stochastic Difference Equation
\[ x_{n+1} - x_n = f(x_n,n) + G(x_n,n)"noise" \]
\[ \Delta x = f(x,n)\Delta n + G(x_n,n) \Delta n Z_n \]
- Stochastic Differential Equation
\[ dx = f(x,t)dt + G(x,t)Z_t dt \]
\[ \frac{dx}{dt} = f(x,t) + G(x,t)Z_t \]
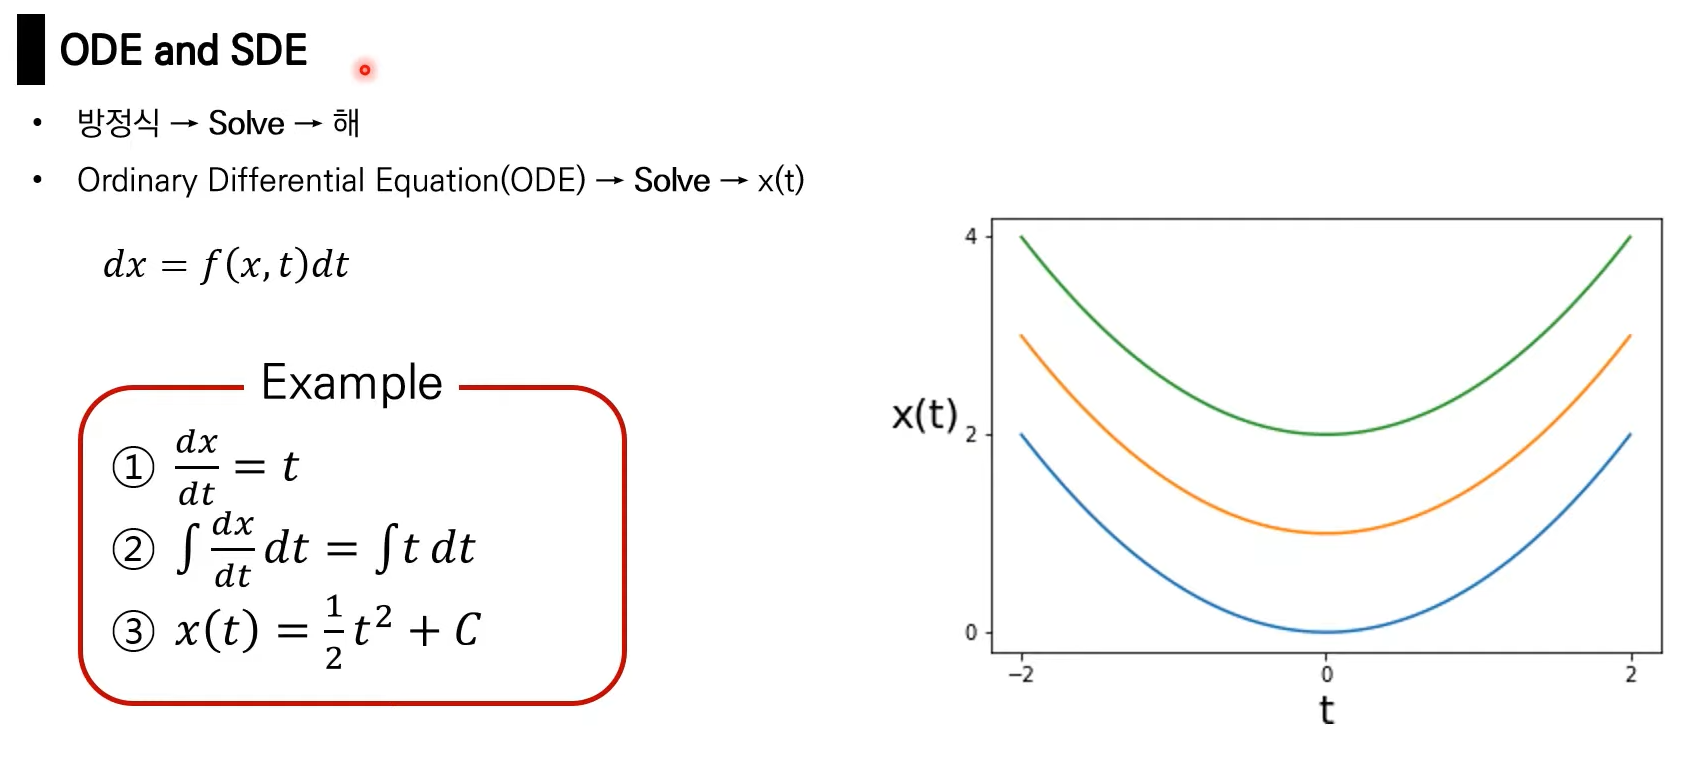
- Ordinary Differential Equation (ODE, 상미분 방정식)
- ODE 를 푼다는 얘기는 상미분 방정식에 대응이 되는 함수를 찾는 것이다.
-
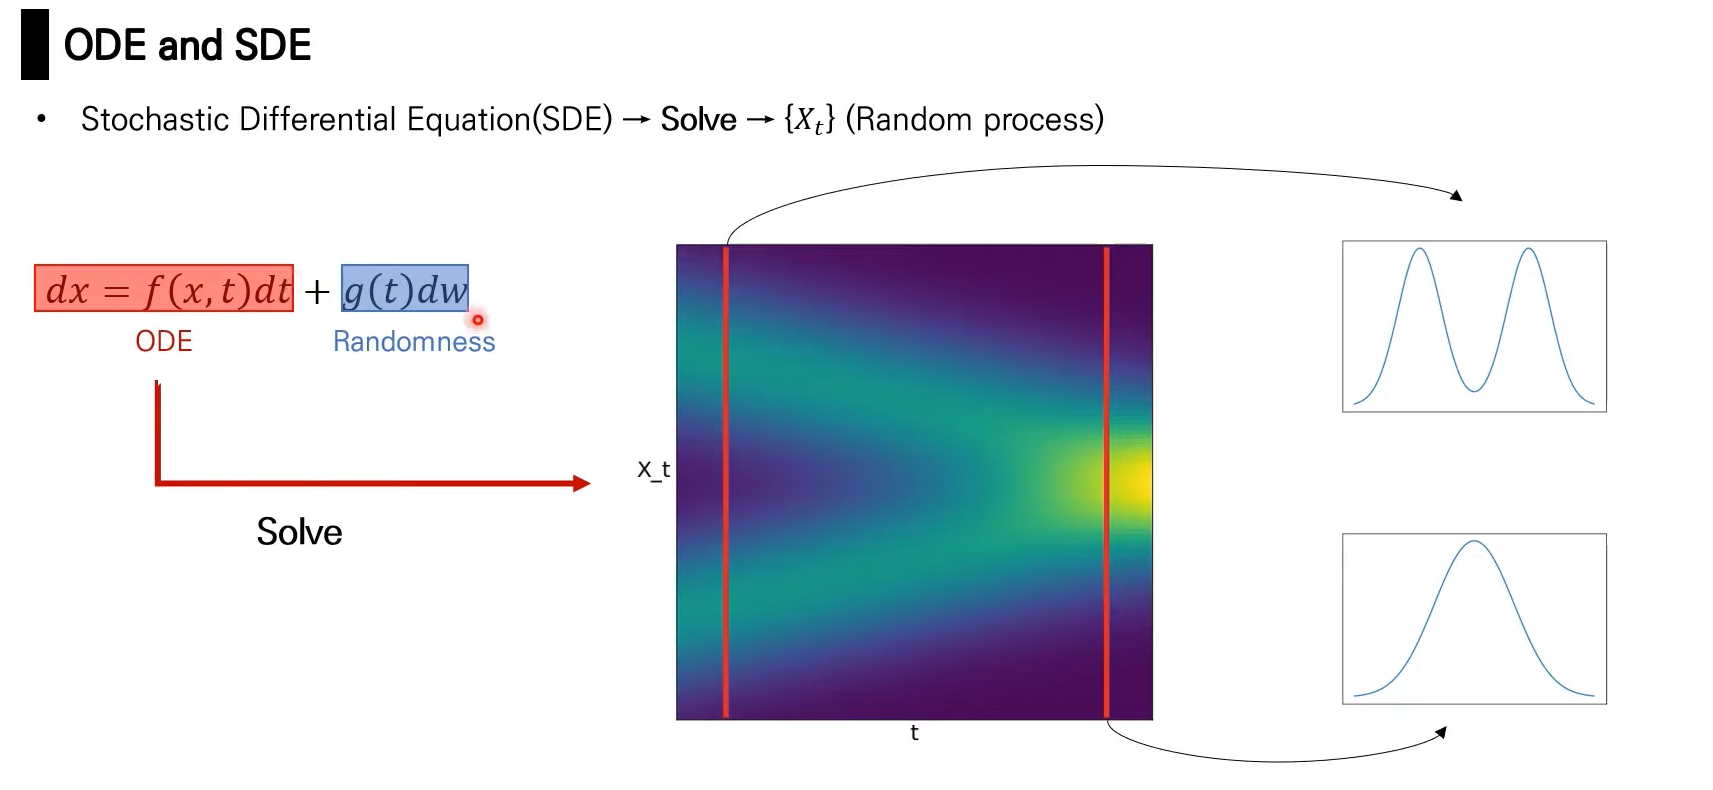
SDE 를 푸는 것은 random process 를 찾는 것이다. 즉, 어떤 time step 에 대해서 snap shot 을 봤을 때, 그때의 확률 분포를 찾는 것.
-
SDE 는 자연 현상을 modeling 하기에 ODE 보다 더 적합하다.
-
-
White Gaussian Noise (백색 가우시안 잡음)
- 통신 시스템에서, 열잡음이 신호에 영향을 주는 특성에 따라 붙여진 이름이다. 모든 주파수에 걸쳐서 나타난다.
- 열 에너지에 의해 발생하는 것으로 저항기에서 많이 발생하며 기기 내부 잡음의 주요한 원인이 된다.
- Stochastic process \(\text{Noise} \ n(t) \in R^d, \ t \in [t_0, \infty ]\) 가 다음을 만족할 때 White Gaussian Noise 라고 부른다.
-
- \(t_1 \neq t_2\) 일 때, \(n(t_1), n(t_2)\) 가 독립
- 즉, noise 가 더해지는게 시간 축과는 상관없다.
-
- \(n(t)\) 가 Gaussian Process
-
- \(E[n(t)] = 0, \ E[n(t)n(s)^T] = 0 \ (\text{if} \ t = s, \ E[n(t)n(t)^T] = Q)\)
- \(t \neq s\) 인 상황에서는 확률적 독립이기에 다음과 같이 표현할 수 있다. \(E[n(t)n(s)^T] = E[n(t)] \times E[n(s)]\) 이때, \(E[n(t)] =\ E[n(s)] = 0\) 이라서, \(E[n(t)n(s)^T] = 0\) 이다.
- 여기서 \(Q\) 는 spectral density 라고 부른다.
- \(t = s\) 일때 \(n(t) \sim N(0,Q)\) 의 분포를 따른다.
-
- 특징
- \(n(t)\) 는 \(t\) 에 관해서 불연속이다.
- \(n(t)\) 는 \([t_0, \infty)\) 의 모든 부분 구간 \([t_1,t_2], \ t_0 \leq t_1 \leq t_2\) 안에서 unbounded 이고 아주 큰 값과 아주 작은 값을 갖는다.
- 통신 시스템에서, 열잡음이 신호에 영향을 주는 특성에 따라 붙여진 이름이다. 모든 주파수에 걸쳐서 나타난다.
-
Brownian Motion (브라운 운동)
- Stochastic process \(w(t) \in R^d, \ t \in [t_0, \infty]\) 가 다음을 만족할 때, Brownian motion 이라고 부른다.
-
- \(s < t\) 일 때, \(w(t) - w(s) \sim N(0, (t-s)Q)\)
- 일차원이면, \(w(t) - w(s) \sim N(0, t-s)\)
- \(\Delta w = \sqrt{t-s}z = \sqrt{\Delta t}z, \ z \sim N(0,1)\)
-
- \(w(t_0) = 0\)
-
- \(t_1 < t_2 < t_3 < \cdots < t_N\) 에 대하여 \(w(t_2) - w(t_1), w(t_3) - w(t_2), \cdots , w(t_N) - w(t_{N-1})\) 는 독립이고 가우시안 분포를 따른다.
- 여기서 \(Q\) 는 diffusion matrix 라고 부른다.
-
- 특징
- 브라운 운동은 시간에 대해 연속적이지만 경로 자체는 대부분 미분 불가능한 지점이 존재한다.
- \(w(t)\) 는 \(t\) 에 관해서 미분 불가능하다. (weak derivative 로 미분 불가능한 지점에서도 동작하게끔 정의한다)
- White Gaussian noise \(n(t)\) 의 specatral density 가 \(Q\) 라면 다음을 만족한다.
- 브라운 운동에서의 증가량은 gaussian distribution 을 따르고, 시간 간격이 작을 때 브라운 운동의 변화는 white gaussian distribution 에 근사할 수 있다.
- \(\frac{w(t+1) - w(t)}{t+1 - t} \sim N(0,Q)\)
- 증명 pdf
- Stochastic process \(w(t) \in R^d, \ t \in [t_0, \infty]\) 가 다음을 만족할 때, Brownian motion 이라고 부른다.
\[ n(t) = \frac{dw(t)}{dt} \ [\textbf{Weak Derivative}]\]
-
Ito Integration (이토 적분)
- \(G(t) \in R^d \times R^d\) 를 stochastic process 라고 가정.
- \(w(t) \in R^d\) 를 Brownian motion 이라고 가정.
- \(\displaystyle\int_S^T G(t) dw(t) = \lim_{n \rightarrow \infty} \displaystyle\sum_{i=0}^{n-1} G(t_i)(w(t_{i+1}) - w(t_i))\)
- \(S = t_0 < t_1 < \cdots < t_n = T\)
- 여기서 \(G(t)\) 에 \(t=t_i\) 가 들어오는 것에 주목.
- \(t_i\) 는 partition \((t_i, t_{t+1})\) 에서 왼쪽 점이다.
- \(\displaystyle\sum_{i=0}^{n-1} G(\hat t_i)(w(t_{i+1}) - w(t_i)), \ t_i \leq \hat t_i \leq t_{i+1}\) 임의의 점이면 적분이 존재하지 않을 수 있다.
-
Stochastic Differential Equation (SDE: 확률 미분 방정식)
- 원래 함수를 모를 때 도함수와 함수값을 이용하여 원래 함수를 추정하거나, 현재 관측하지 않은 변수에서의 함수값을 추정하는 것이다.
- 배경
- 상미분 방정식 (ODE) \(\\ \frac{dx}{dt} = f(x,t)\)
- 미분 방정식에 noise 가 낀 경우, \(\\ \frac{dx}{dt} = f(x,t) + L(x,t)n(t)\)
- \(n(t)\) 는 spectral density 가 \(Q\) 인 white noise
- 정의가 잘 되는가?
\[ dx = f(x,t)dt + L(x,t)n(t)dt \]
- 실제로는 정의가 안된다.
\[ x(t+ \Delta) - x(t) = \displaystyle\int_t^{t+\Delta} f(x,s) ds + \displaystyle\int_t^{t+\Delta} L(x,s)n(s) ds \]
- White noise n(t) 는 unbounded 이고 discontinuous 하므로 \(\displaystyle\int_t^{t+\Delta} L(x,s)n(s) ds\) 는 존재하지 않는다.
- 하지만 diffusion matrix 가 \(Q\) 인 브라운 운동 \(w\) 에 대하여 \(n(t) = \frac{dw(t)}{dt} \ [\text{weak derivative}]\) 로 표현할 수 있으므로,
- 브라운 운동을 이용해서 \(\displaystyle\int_t^{t+\Delta} L(x,s)n(s) ds\) 대신 이토 적분 \(\displaystyle\int_t^{t+\Delta} L(x,s)dw(s)\) 를 이용한다.
\[ x(t+ \Delta) - x(t) = dx = \displaystyle\int_t^{t+\Delta} f(x,s) ds + \displaystyle\int_t^{t+\Delta} L(x,s)dw(s) \]
- 시작점이 \(x_0\) 로 고정이라면 다음과 같다.
\[ dx = f(t,X)dt + G(t,X)dW \]
\[ X_t = X_0 + \int_0^t f(s,X_s) ds + \int_0^t G(s,X_s)dW_s \]
\[ X_m = X_0 + \sum_{0 \leq j \leq m-1} f(t_j,X_j)\Delta t_j + \sum_{0 \leq j \leq m-1} G(t_j, X_j) \Delta W_j, \ \text{discretization} \]
- 상미분 방정식 \(\frac{dx}{dt} = f(x,t)\) 에 white noise 가 낀 것으로 해석이 가능하다.
- 수학적인 이유 때문에 white noise 에 대한 적분이 아닌 이토 적분으로 정의힌다.
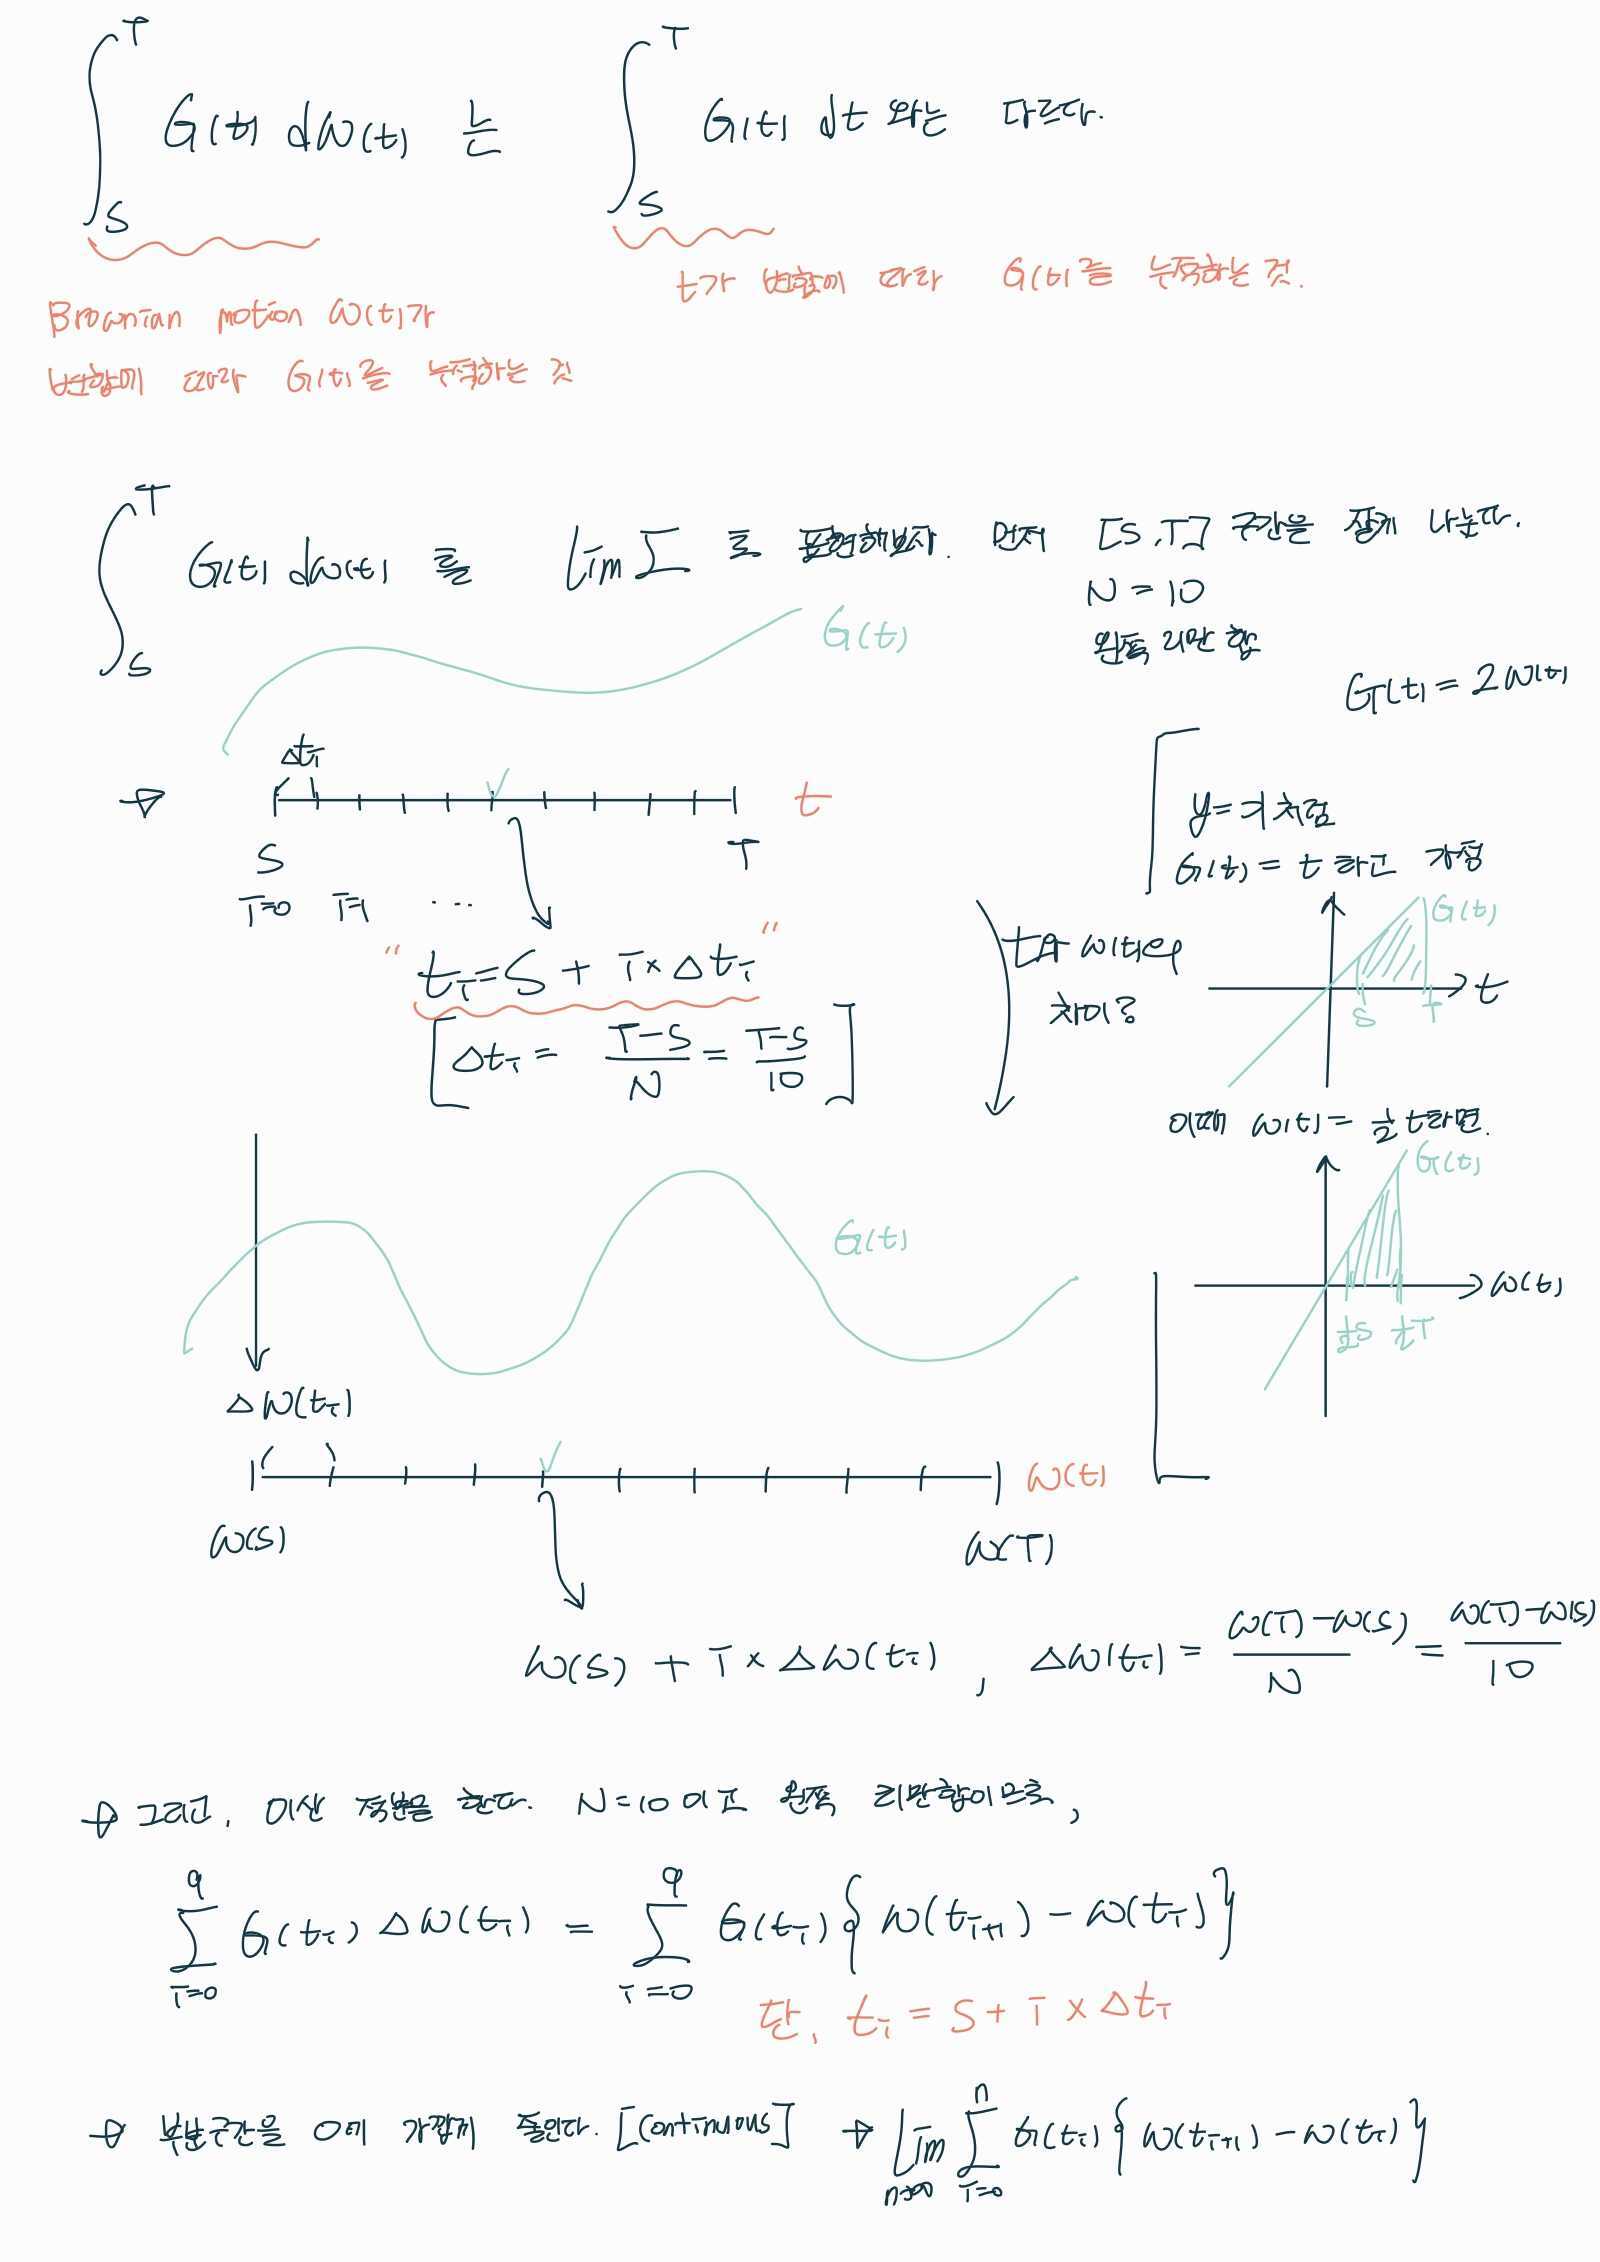
- 하지만, Brownian motion 은 \(t\) 에 대해서 연속적이지만 미분 불가능하기 때문에 이산적으로 정의한다.
- \(S\) 에서 \(T\) 까지의 구간에서 \(G(t)\) 함수를 \(w(t)\) 에 대해 적분한다면, 리만 합으로 바꾸기 위해 시간 구간을 여러 작은 구간으로 나눈다.
- 작은 구간의 길이를 \(\Delta t_i\) 로 표기하고, 각 부분 구간에서의 t 값은 \(t_i = S + i \Delta t_i\) 로 나타낸다.
\[ \displaystyle\int_S^T G(t) dw(t) = \lim_{n \rightarrow \infty} \displaystyle\sum_{i=0}^{n-1} G(t_i)(w(t_{i+1}) - w(t_i)) \]
- 기호정리
- \(X_t\): 확률 미분 방정식을 따르는 stochastic process
- \(B_t\): Brownian motion
\[ dX_t = b(t, X_t) dt + \sigma(t, X_t) dB_t \]
\[ X_t \in R^n, b(t,X_t) \in R^n, \sigma(t,X_t) \in R^n \times R^m, B_t \in R^m \]
\[ b(t,x): \text{drift coefficient} \]
\[ \sigma(t,x): \text{diffusion coefficient} \]
- Ito Diffusion
- 확률 미분 방정식이 \(t\) 에 의존하지 않으면서 Lipschitz continuous 를 만족하는 Stochastic process \(X_t\) 를 ito diffusion 이라고 한다.
- 이때, unique strong solution 을 가진다.
\[ dX_t = b(X_t) dt + \sigma(X_t) dB_t \]
- Lipschitz continuous: 두 점 사이의 거리를 일정 비 이상으로 증가시키지 않는 함수
\[ |b(x) - b(y)| + |\sigma(x) - \sigma(y)| \leq |x-y| \]
- Langevin Dynamics Sampling
- 특정 데이터 확률 분포인 \(p(x)\) 에서 sampling 하고 싶을 때 사용하는 방법이다.
- \(z_i\) 는 평균이 \(0\) 이고 covariance 가 \(I\) 인 가우시안 분포를 따른다.
- \(T > 0\) 가 엄청 크고, \(\epsilon > 0\) 이 엄청 작으면 원하는 분포 \(p(x)\) 로부터 데이터를 sampling 할 수 있다.
- \(for \ i=1,2,3, \cdots T\)
\[ x_i = x_{i-1} + \frac{\epsilon}{2} \nabla_x \log{p(x)} + \sqrt{\epsilon}z_i \]
\[ x_i - x_{i-1} = \frac{1}{2} \nabla_x \log{p(x)}\epsilon + \sqrt{\epsilon}z_i \]
\[ dx = \frac{1}{2} \nabla_x \log{p(x)}dt + dw \]
- 우리는 위에서 Brownian motion 이 다음의 성질을 갖는 걸 알고 있다.
\[ \Delta w = \sqrt{t-s}z = \sqrt{\Delta t}z, \ z \sim N(0,1) \]
- 연속 시간으로 본다면, \(dt = \epsilon\), \(dw = \sqrt{\epsilon}z_i = \sqrt{dt}z_i \sim N(0,\epsilon(=dt))\) 를 만족하는 SDE 로 볼 수 있다.
Numerical SDE solvers
-
SDE 를 이산적인 시간 그리드에서 수치적으로 푸는 알고리즘이다.
-
Euler-Maruyama Method: 이 방법은 간단하고 직관적으로 구현될 수 있으며, 작은 시간 간격에서 미분 방정식을 근사화합니다.
-
Milstein Method: Euler-Maruyama의 확장으로, 특히 diffusion term이 XtXt에 대해 편미분 가능한 경우 더 나은 근사화를 제공합니다.
-
Runge-Kutta Methods: 고전적인 미분 방정식에 사용되는 Runge-Kutta 방법을 확장하여 SDE에 대한 수치 해법을 제공합니다.
-
Stochastic Taylor Expansion Methods: 고차원의 정확도를 제공하는 방법 중 하나로, 테일러 전개를 사용하여 미분 방정식을 근사화합니다.
Numerical ODE solvers
- Euler method
- Runge-Kutta method
- Adams method
Example
- 예를 들어 쇠구슬을 \(3\) 층에서 떨어뜨렸을 때, 일정 시간 뒤에 물체의 낙하지점은 중력가속도를 이용한 미분 방정식으로 풀 수 있다. 그렇기에, 수 차례의 반복실험에서도 같은 결과를 얻을 수 있다. (물론, 실험에 의한 오차는 있을 수 있다) [결정론적 모형]
- 그러나, 비커에 물을 한 컵 채워놓고 꽃가루를 뿌리면 이 가루의 움직임은 위의 현상처럼 간단하게 구해지지 않는다. 바로 물 분자의 우연한 변동에 의해 매번의 실험마다 서로 다른 결과값을 보이기 때문이다. 이렇게 애매한 운동을 모델링하기 위해 나온 것이 바로 [확률론적 모형] 기법이고 대표적인 것이 브라운 운동 이다.