Gaussian Distribution
Guassian Distribution
Gaussian Distribution
Definition
- 일변수 정규 분포는 다음과 같다.
\[ f(x) \frac{1}{\sqrt{2\pi\sigma^2}}\exp({-\cfrac{(x-\mu)^2}{2\sigma^2}}) \]
- 다변량 정규 분포는 다음과 같다.
- 일변량 정규 분포를 둘 이상의 확률 변수로 일반화한 것이다.
- 이는 상관관계가 있는 변수로 구성된 확률 벡터에 대한 분포이다.
- 벡터의 각 요소는 일변량 정규 분포를 가진다.
- 공분산 행렬은 양의 정부호인 대칭행렬이어야 한다. 따라서 역행렬이 항상 존재한다.
\[ \mathcal{N}(x ; \mu, \Sigma) = \dfrac{1}{(2\pi)^{D/2} |\Sigma| ^{1/2}} \exp \left( -\dfrac{1}{2} (x-\mu)^T \Sigma^{-1} (x-\mu) \right) \]
- 다변량 정규 분포에서 각 확률 변수가 분산이 동일하고 서로 독립이라면 다음과 같이 완전한 원의 분포 형태를 가진다.
- E.g.,
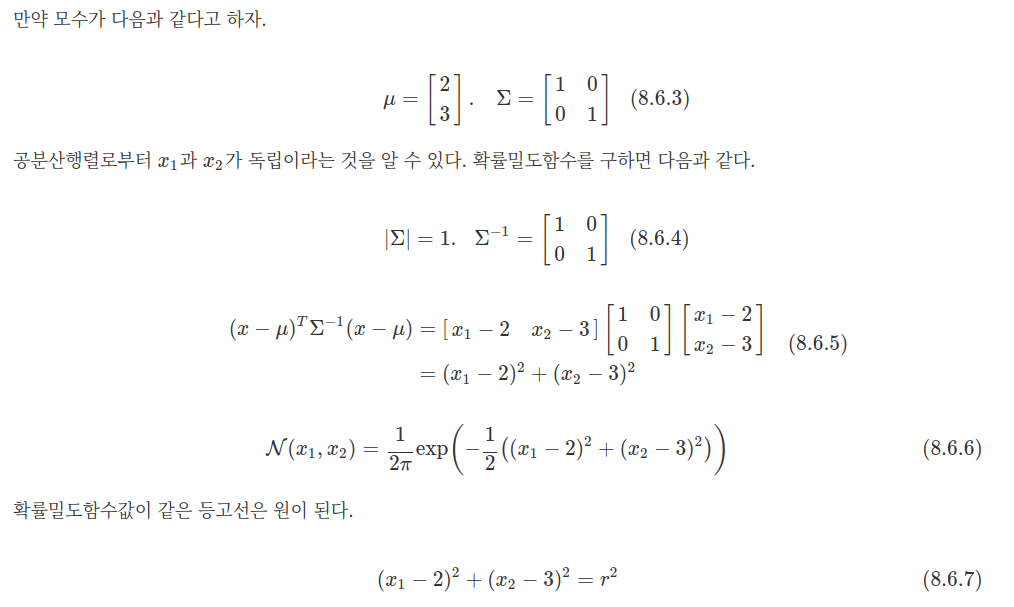
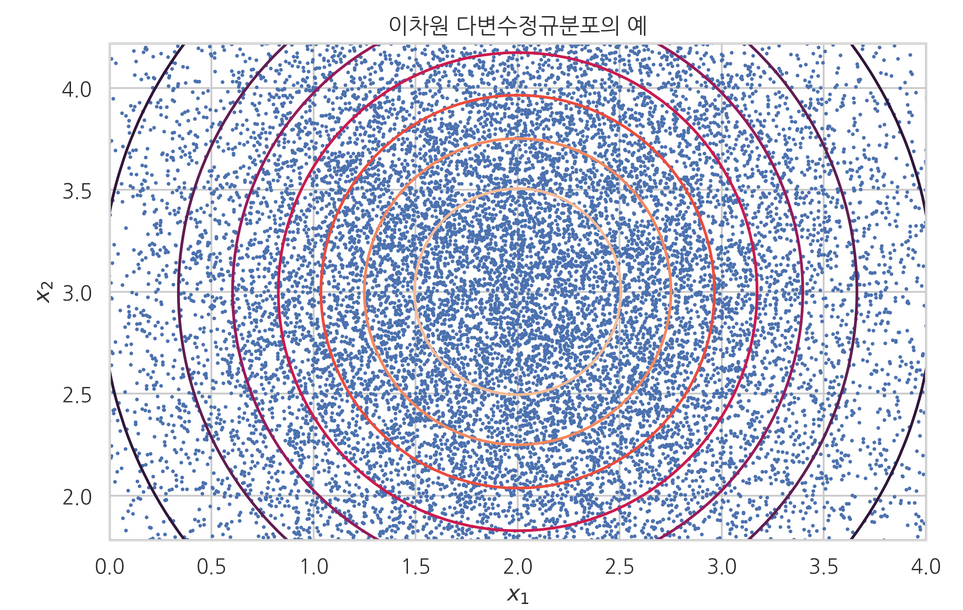
- 하지만 각 확률 변수가 독립이 아니라면 다음과 같다.
- E.g.,
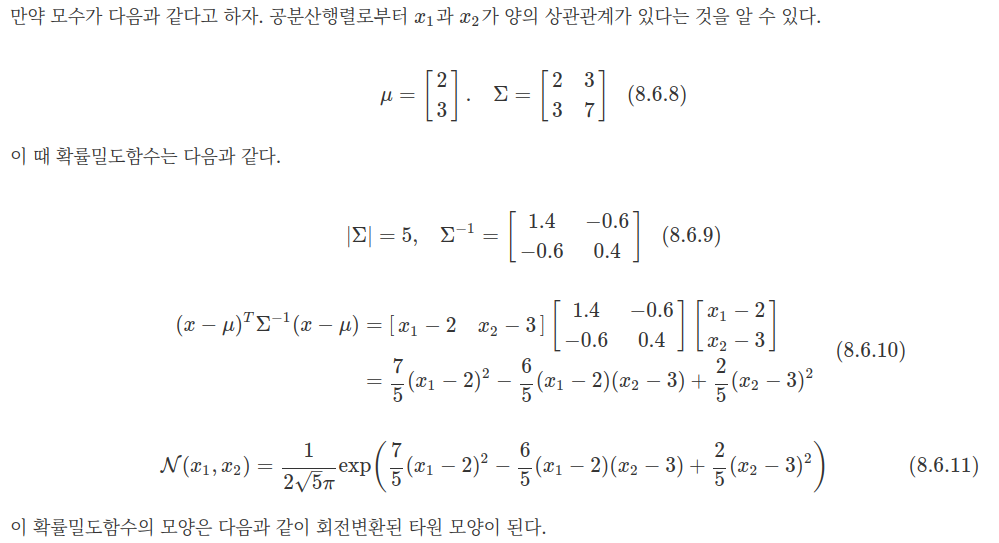
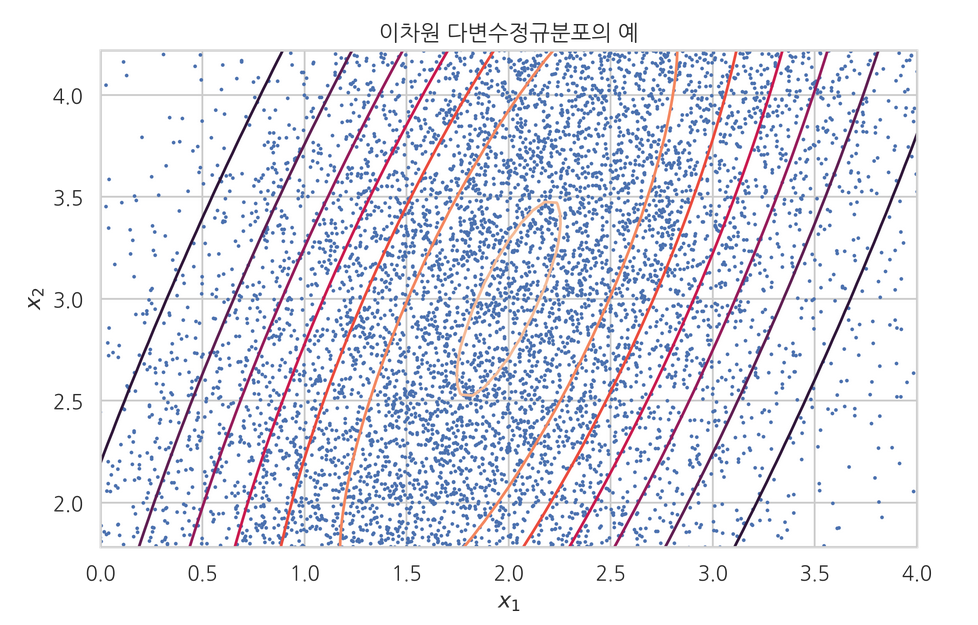
- 정규 분포를 따르는 두 확률 변수의 합은 다음과 같이 표현된다.
\[ X+Y \sim N(\mu_x + \mu_y , \sigma_x^2 + \sigma_y^2) \]
-
정규 분포를 따르는 두 확률 분포의 합은 다음과 같이 표현된다.
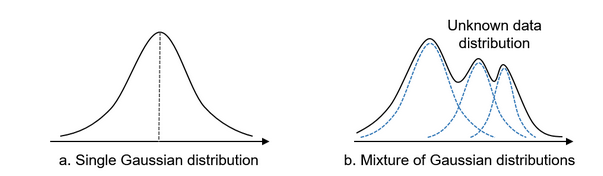
- Mixture of Gaussian Distribution
- Mode 가 여러 개인 확률 분포를 가진다.
-
Gaussian distribution 을 \(k = 3\) 개 선형 결합
\[ p(x) = \sum_{k=1}^K \pi_k N(x;\mu_k, \Sigma_k) \]